Domain 1704.de kaufen?
Wir ziehen mit dem Projekt
1704.de um.
Sind Sie am Kauf der Domain
1704.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 1704.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Weber, Sabine: Technology and Innovation in Yu Wanchun's (¿¿¿, 1793? - 1849) Novel Records of Quelling the Bandits (Dangkou zhi ¿¿¿, 1853)Technology and Innovation in Yu Wanchun's (¿¿¿, 1793? - 1849) Novel Records of Quelling the Bandits (Dangkou zhi ¿¿¿, 1853) , As the first book-length study devoted exclusively to developments of Chinese science fiction before 1902, Sabine Weber explores the question of how to relate the early literary elements to the later, self-conscious modern forms and unite them in a comprehensive history of Chinese science fiction. By taking Yu Wanchun's (¿¿¿, 1793?-1849) sequel to Jin Shengtan's (¿¿¿, 1608-1661) rendition of The Water Margin ( Shuihu zhuan ¿¿¿, 1644) Records of Quelling the Bandits ( Dangkou zhi ¿¿¿, 1853) as a primary source she also analyzes the specific role of the literary 19th century in the history of the emergence of science fiction in China. The novel of the Late Qing period (ca. 1793-1896) represents a special case in the historical process, as it developed structural and motif-oriented patterns that brought it close to structurally "modern" science fiction in terms of the epistemological basis of Chinese science and technology history. Written in the style of the classic Water Margin , but by a militarist thinker from the background of jingshi zhiyong ¿¿¿¿ (literally meaning "managing the world by extending practical utility") in 19th-century Jiangnan, Records of Quelling the Bandits serves as a vivid example of how contemporary Chinese discourses of innovation and practical knowledge were imbedded in established literary frameworks. It was this combination of rationality and pragmatism with classical poetics and literary motifs that pushed images of traditional fiction, hearsay and legend towards speculative technology and theoretical thought experiments, thus providing the basis for the translation-inspired early modern science fiction novel from the end of the century. , Sport-Vergaser > Kraftstoffversorgung , Erscheinungsjahr: 20241211, Titel der Reihe: Veröffentlichungen des Ostasien-Instituts der Ruhr-Universität, Bochum#73#, Autoren: Weber, Sabine, Seitenzahl/Blattzahl: 362, Abbildungen: 21 illustrations, 5 tables, Keyword: China/Science Fiction; Chinese Studies; Comparative Studies; Cultural History; Literary History; Qing period, Fachschema: China / Geschichte (bis 1945)~Literaturwissenschaft~Cultural Studies~Kulturwissenschaften~Wissenschaft / Kulturwissenschaften~Medientheorie~Medienwissenschaft, Fachkategorie: Literatur: Geschichte und Kritik~Kultur- und Medienwissenschaften~Geschichte: Ereignisse und Themen, Warengruppe: HC/Geschichte/Regionalgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 24, Gewicht: 845, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Springer Science, Technology and Innovation Policies for Development (Englisch, Softcover, Gabriela Dutrénit, Gustavo Crespi) (55842813)Springer Science, Technology and Innovation Policies for Development (Englisch, Softcover, Gabriela Dutrénit, Gustavo Crespi) (55842813)106,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **


Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
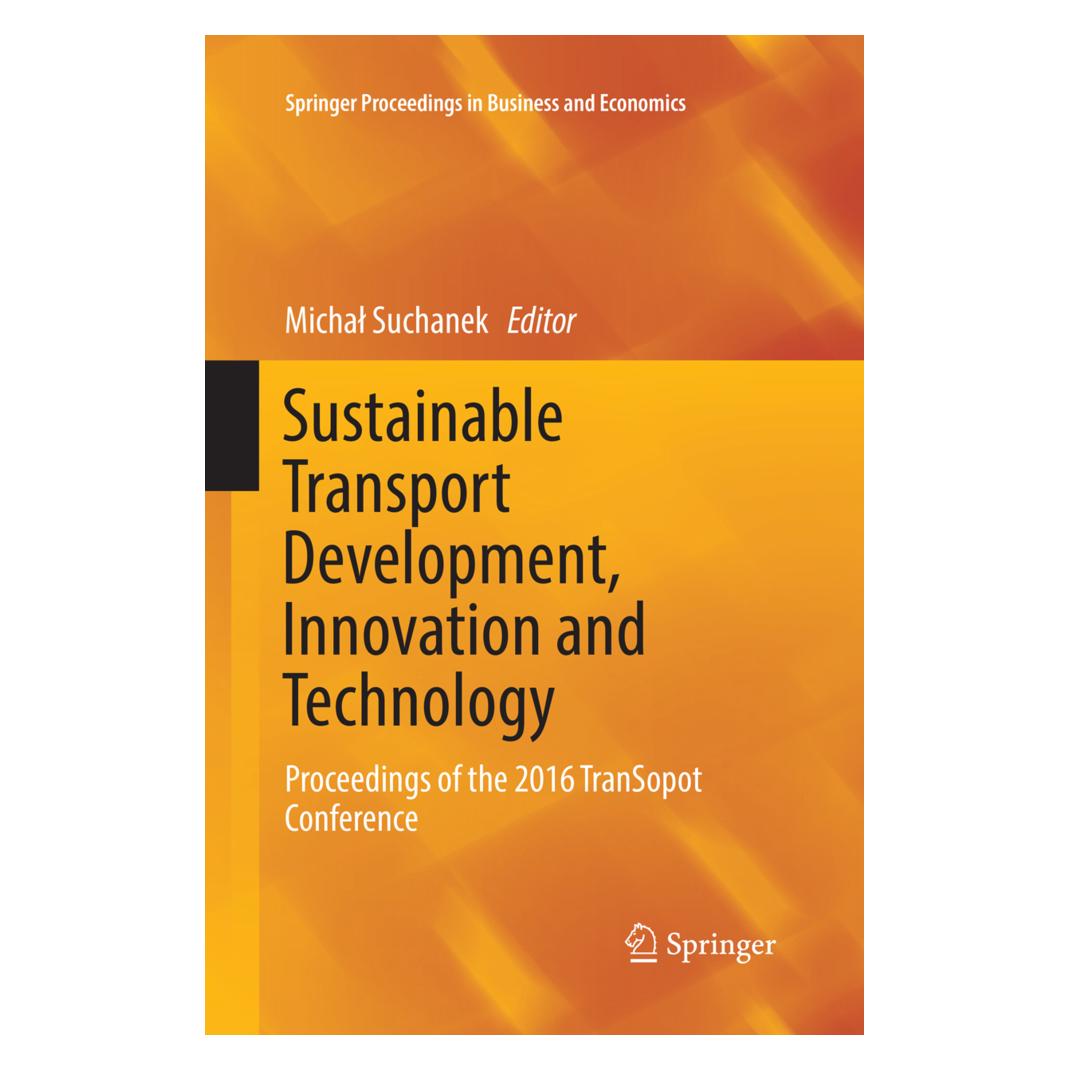
Springer Sustainable Transport Development, Innovation and Technology (Englisch, Softcover, Michał Suchanek) (56004099)Springer Sustainable Transport Development, Innovation and Technology (Englisch, Softcover, Michał Suchanek) (56004099)160,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Politics and Innovation in the Development of Radar Technology, Fachbücher von Helmut KlausingDas Buch "Politics and Innovation in the Development of Radar Technology" bietet eine umfassende Analyse der Radarentwicklung in Grossbritannien und Deutschland vor und während des Zweiten Weltkriegs. Es untersucht, wie Innovationssysteme, Führungsstrukturen und Organisationen den technologischen Fortschritt beeinflussten, insbesondere in Grossbritannien. Durch umfangreiche Archivforschung wird eine Neubewertung bahnbrechender technologischer Entwicklungen sowie strategischer und operativer Massnahmen wie Funkaufklärung, Störtechnik und operationale Forschung vorgenommen. Ein zentraler Aspekt ist der Vergleich von Innovationsschritten und -barrieren im Kontext politischer Entscheidungen. Die strategische Voraussicht, gepaart mit der Zusammenarbeit zwischen Politik, Militär, Industrie und Wissenschaft, war entscheidend für den Ausgang des Krieges. Dieses Buch bietet eine neue Perspektive auf Innovationen während des Krieges.149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weber, Sabine: Technology and Innovation in Yu Wanchun's (¿¿¿, 1793? - 1849) Novel Records of Quelling the Bandits (Dangkou zhi ¿¿¿, 1853)Technology and Innovation in Yu Wanchun's (¿¿¿, 1793? - 1849) Novel Records of Quelling the Bandits (Dangkou zhi ¿¿¿, 1853) , As the first book-length study devoted exclusively to developments of Chinese science fiction before 1902, Sabine Weber explores the question of how to relate the early literary elements to the later, self-conscious modern forms and unite them in a comprehensive history of Chinese science fiction. By taking Yu Wanchun's (¿¿¿, 1793?-1849) sequel to Jin Shengtan's (¿¿¿, 1608-1661) rendition of The Water Margin ( Shuihu zhuan ¿¿¿, 1644) Records of Quelling the Bandits ( Dangkou zhi ¿¿¿, 1853) as a primary source she also analyzes the specific role of the literary 19th century in the history of the emergence of science fiction in China. The novel of the Late Qing period (ca. 1793-1896) represents a special case in the historical process, as it developed structural and motif-oriented patterns that brought it close to structurally "modern" science fiction in terms of the epistemological basis of Chinese science and technology history. Written in the style of the classic Water Margin , but by a militarist thinker from the background of jingshi zhiyong ¿¿¿¿ (literally meaning "managing the world by extending practical utility") in 19th-century Jiangnan, Records of Quelling the Bandits serves as a vivid example of how contemporary Chinese discourses of innovation and practical knowledge were imbedded in established literary frameworks. It was this combination of rationality and pragmatism with classical poetics and literary motifs that pushed images of traditional fiction, hearsay and legend towards speculative technology and theoretical thought experiments, thus providing the basis for the translation-inspired early modern science fiction novel from the end of the century. , Sport-Vergaser > Kraftstoffversorgung , Erscheinungsjahr: 20241211, Titel der Reihe: Veröffentlichungen des Ostasien-Instituts der Ruhr-Universität, Bochum#73#, Autoren: Weber, Sabine, Seitenzahl/Blattzahl: 362, Abbildungen: 21 illustrations, 5 tables, Keyword: China/Science Fiction; Chinese Studies; Comparative Studies; Cultural History; Literary History; Qing period, Fachschema: China / Geschichte (bis 1945)~Literaturwissenschaft~Cultural Studies~Kulturwissenschaften~Wissenschaft / Kulturwissenschaften~Medientheorie~Medienwissenschaft, Fachkategorie: Literatur: Geschichte und Kritik~Kultur- und Medienwissenschaften~Geschichte: Ereignisse und Themen, Warengruppe: HC/Geschichte/Regionalgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 24, Gewicht: 845, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Springer Science, Technology and Innovation Policies for Development (Englisch, Softcover, Gabriela Dutrénit, Gustavo Crespi) (55842813)Springer Science, Technology and Innovation Policies for Development (Englisch, Softcover, Gabriela Dutrénit, Gustavo Crespi) (55842813)106,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Springer Bringing Technology and Innovation into the Boardroom (Englisch, Softcover, European Institute for Technology and Innovation Management) (55823171)Springer Bringing Technology and Innovation into the Boardroom (Englisch, Softcover, European Institute for Technology and Innovation Management) (55823171)106,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.