Domain 1704.de kaufen?
Wir ziehen mit dem Projekt
1704.de um.
Sind Sie am Kauf der Domain
1704.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 1704.de kaufen?
Was ist aufwandskonto?
Das Aufwandskonto ist ein Konto in der Buchhaltung, das alle betrieblichen Aufwendungen eines Unternehmens erfasst. Dazu gehören beispielsweise Kosten für Material, Personal, Miete, Versicherungen und Werbung. Auf dem Aufwandskonto werden diese Kosten verbucht, um einen Überblick über die Gesamtausgaben des Unternehmens zu erhalten. Das Aufwandskonto ist ein Unterkonto des GuV-Kontos (Gewinn- und Verlustrechnung) und dient dazu, die Kosten zu erfassen, die während eines bestimmten Zeitraums angefallen sind. Die Summe der Aufwendungen auf dem Aufwandskonto wird am Ende des Geschäftsjahres in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. **
Ist Porto ein aufwandskonto?
Ist Porto ein Aufwandskonto? Ja, Porto ist ein Aufwandskonto, da es sich um eine Ausgabe handelt, die das Unternehmen tätigt, um Postsendungen zu versenden. Diese Ausgaben werden in der Buchhaltung erfasst, um die Gesamtkosten des Unternehmens zu verfolgen. Da Porto eine Betriebsausgabe ist, wird sie in der Gewinn- und Verlustrechnung als Aufwand verbucht. Es ist wichtig, Porto als Aufwandskonto zu führen, um die finanzielle Leistungsfähigkeit des Unternehmens genau zu überwachen und zu analysieren. **

Ähnliche Suchbegriffe für Aufwandskonto
Top-Angebote
Produkte zum Begriff Aufwandskonto:
-
Weber, Sabine: Technology and Innovation in Yu Wanchun's (¿¿¿, 1793? - 1849) Novel Records of Quelling the Bandits (Dangkou zhi ¿¿¿, 1853)Technology and Innovation in Yu Wanchun's (¿¿¿, 1793? - 1849) Novel Records of Quelling the Bandits (Dangkou zhi ¿¿¿, 1853) , As the first book-length study devoted exclusively to developments of Chinese science fiction before 1902, Sabine Weber explores the question of how to relate the early literary elements to the later, self-conscious modern forms and unite them in a comprehensive history of Chinese science fiction. By taking Yu Wanchun's (¿¿¿, 1793?-1849) sequel to Jin Shengtan's (¿¿¿, 1608-1661) rendition of The Water Margin ( Shuihu zhuan ¿¿¿, 1644) Records of Quelling the Bandits ( Dangkou zhi ¿¿¿, 1853) as a primary source she also analyzes the specific role of the literary 19th century in the history of the emergence of science fiction in China. The novel of the Late Qing period (ca. 1793-1896) represents a special case in the historical process, as it developed structural and motif-oriented patterns that brought it close to structurally "modern" science fiction in terms of the epistemological basis of Chinese science and technology history. Written in the style of the classic Water Margin , but by a militarist thinker from the background of jingshi zhiyong ¿¿¿¿ (literally meaning "managing the world by extending practical utility") in 19th-century Jiangnan, Records of Quelling the Bandits serves as a vivid example of how contemporary Chinese discourses of innovation and practical knowledge were imbedded in established literary frameworks. It was this combination of rationality and pragmatism with classical poetics and literary motifs that pushed images of traditional fiction, hearsay and legend towards speculative technology and theoretical thought experiments, thus providing the basis for the translation-inspired early modern science fiction novel from the end of the century. , Sport-Vergaser > Kraftstoffversorgung , Erscheinungsjahr: 20241211, Titel der Reihe: Veröffentlichungen des Ostasien-Instituts der Ruhr-Universität, Bochum#73#, Autoren: Weber, Sabine, Seitenzahl/Blattzahl: 362, Abbildungen: 21 illustrations, 5 tables, Keyword: China/Science Fiction; Chinese Studies; Comparative Studies; Cultural History; Literary History; Qing period, Fachschema: China / Geschichte (bis 1945)~Literaturwissenschaft~Cultural Studies~Kulturwissenschaften~Wissenschaft / Kulturwissenschaften~Medientheorie~Medienwissenschaft, Fachkategorie: Literatur: Geschichte und Kritik~Kultur- und Medienwissenschaften~Geschichte: Ereignisse und Themen, Warengruppe: HC/Geschichte/Regionalgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 24, Gewicht: 845, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Springer Science, Technology and Innovation Policies for Development (Englisch, Softcover, Gabriela Dutrénit, Gustavo Crespi) (55842813)Springer Science, Technology and Innovation Policies for Development (Englisch, Softcover, Gabriela Dutrénit, Gustavo Crespi) (55842813)106,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist ein aufwandskonto?
Ein Aufwandskonto ist ein Konto in der Buchhaltung, das alle Kosten und Ausgaben eines Unternehmens erfasst. Es dient dazu, die verschiedenen Aufwandsarten wie beispielsweise Miete, Gehälter, Materialkosten oder Werbekosten zu verfolgen und zu kontrollieren. Aufwandskonten werden in der Gewinn- und Verlustrechnung verwendet, um den Gesamtaufwand eines Unternehmens für einen bestimmten Zeitraum darzustellen. Durch die Aufzeichnung aller Aufwandspositionen auf separaten Konten behält das Unternehmen den Überblick über seine finanzielle Situation und kann gezielte Maßnahmen zur Kostenkontrolle ergreifen. Letztendlich helfen Aufwandskonten dabei, die Rentabilität eines Unternehmens zu analysieren und zu verbessern. **
-
Ist Abschreibung ein aufwandskonto?
Nein, Abschreibung ist kein Aufwandskonto, sondern ein Bestandskonto. Sie dient dazu, den Wertverlust von Vermögensgegenständen über deren Nutzungsdauer hinweg zu erfassen. Durch die Abschreibung wird der Buchwert eines Vermögensgegenstandes reduziert, um seinem tatsächlichen Wertverlust Rechnung zu tragen. Aufwandskonten hingegen erfassen die Kosten, die im Rahmen der betrieblichen Tätigkeit anfallen, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Abschreibungen sind somit eine Form der periodengerechten Erfolgsermittlung und dienen der korrekten Darstellung des Unternehmensvermögens in der Bilanz. **
-
Ist Skonto ein aufwandskonto?
Ist Skonto ein Aufwandskonto? Nein, Skonto ist kein Aufwandskonto, sondern ein Erlöskonto. Skonto wird in der Buchhaltung verwendet, um Preisnachlässe zu verbuchen, die Kunden erhalten, wenn sie Rechnungen frühzeitig bezahlen. Aufwandskonten erfassen hingegen die Kosten, die ein Unternehmen für den Betrieb und die Erbringung seiner Leistungen hat. Skonto wird daher in der Regel auf der Habenseite der Buchhaltung verbucht, während Aufwandskonten auf der Sollseite erscheinen. **
-
Ist Wareneinkauf ein aufwandskonto?
Ist Wareneinkauf ein Aufwandskonto? Ja, der Wareneinkauf ist ein Aufwandskonto in der Buchhaltung, da er die Kosten für den Einkauf von Waren für den Verkauf erfasst. Diese Kosten werden als Aufwand verbucht, da sie direkt mit dem Umsatz des Unternehmens in Verbindung stehen. Der Wareneinkauf wird in der Gewinn- und Verlustrechnung als Bestandteil der Betriebskosten ausgewiesen. Es handelt sich also um einen Kostenfaktor, der die Rentabilität des Unternehmens beeinflusst. **


Soll und Haben aufwandskonto?
Soll und Haben sind grundlegende Buchungssätze in der doppelten Buchführung, die dazu dienen, Einnahmen und Ausgaben zu erfassen. Ein Aufwandskonto wird genutzt, um alle Kosten und Ausgaben eines Unternehmens zu verbuchen. Es dient dazu, einen Überblick über die finanzielle Situation des Unternehmens zu behalten und die Gewinn- und Verlustrechnung zu erstellen. Ohne ein Aufwandskonto wäre es schwierig, die Kostenstruktur eines Unternehmens zu analysieren und die Rentabilität zu überprüfen. Daher ist ein Aufwandskonto in der Buchführung unerlässlich. **
Wie wird ein aufwandskonto abgeschlossen?
Ein Aufwandskonto wird am Ende einer Abrechnungsperiode abgeschlossen, indem alle Aufwandsbuchungen auf das Konto gebucht werden. Dies bedeutet, dass alle Kosten und Ausgaben, die während des Abrechnungszeitraums angefallen sind, auf das Aufwandskonto gebucht werden. Anschließend wird das Aufwandskonto mit dem entsprechenden Gegenkonto ausgeglichen, um sicherzustellen, dass die Buchhaltung korrekt ist. Nach dem Abschluss des Aufwandskontos wird der Saldo auf das Eigenkapitalkonto übertragen, um die Gewinn- und Verlustrechnung abzuschließen. Abschließend wird das Aufwandskonto für die nächste Abrechnungsperiode wieder eröffnet, um die Buchhaltung fortzusetzen. **
Top-Angebote
Produkte zum Begriff Aufwandskonto:
-
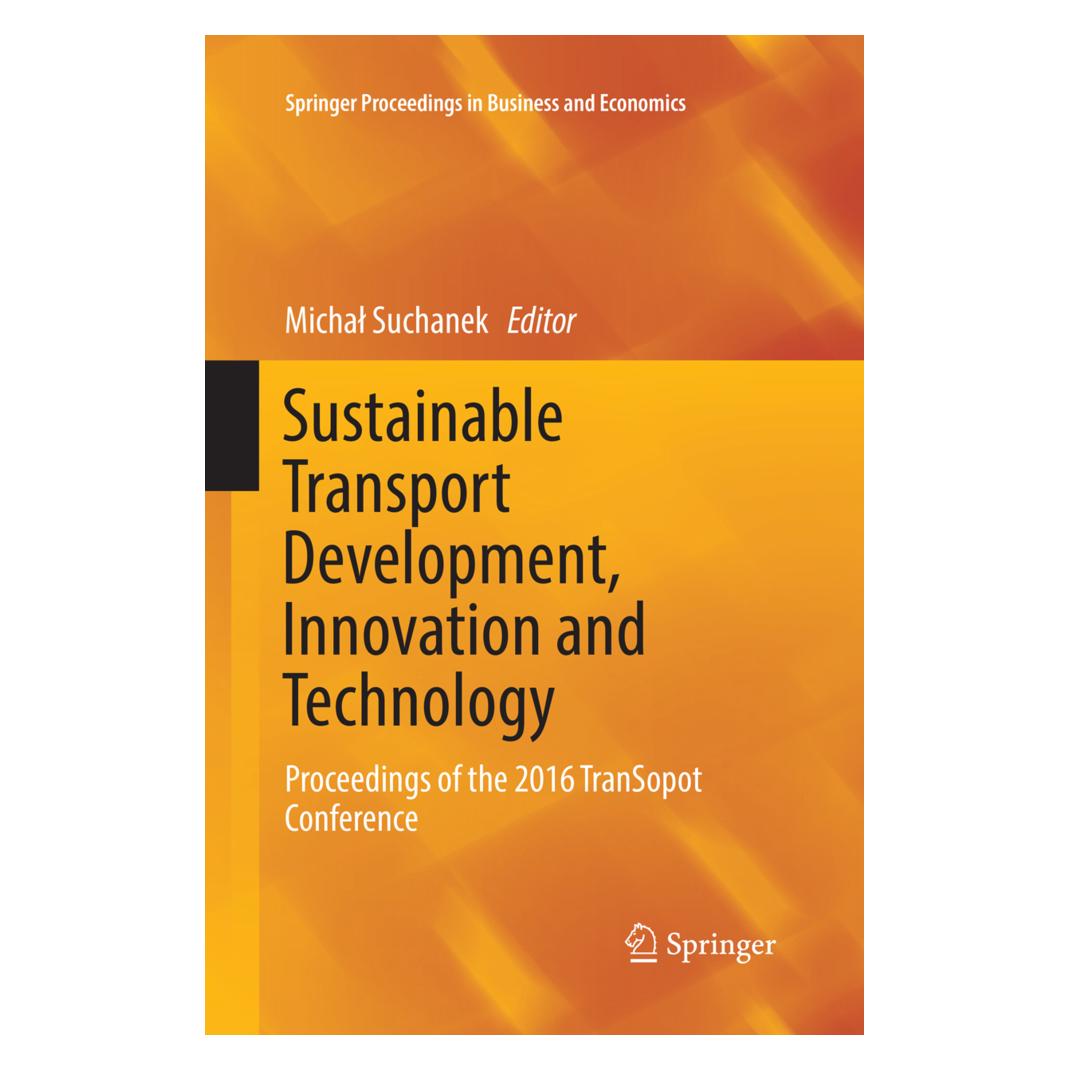
Springer Sustainable Transport Development, Innovation and Technology (Englisch, Softcover, Michał Suchanek) (56004099)Springer Sustainable Transport Development, Innovation and Technology (Englisch, Softcover, Michał Suchanek) (56004099)160,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Politics and Innovation in the Development of Radar Technology, Fachbücher von Helmut KlausingDas Buch "Politics and Innovation in the Development of Radar Technology" bietet eine umfassende Analyse der Radarentwicklung in Grossbritannien und Deutschland vor und während des Zweiten Weltkriegs. Es untersucht, wie Innovationssysteme, Führungsstrukturen und Organisationen den technologischen Fortschritt beeinflussten, insbesondere in Grossbritannien. Durch umfangreiche Archivforschung wird eine Neubewertung bahnbrechender technologischer Entwicklungen sowie strategischer und operativer Massnahmen wie Funkaufklärung, Störtechnik und operationale Forschung vorgenommen. Ein zentraler Aspekt ist der Vergleich von Innovationsschritten und -barrieren im Kontext politischer Entscheidungen. Die strategische Voraussicht, gepaart mit der Zusammenarbeit zwischen Politik, Militär, Industrie und Wissenschaft, war entscheidend für den Ausgang des Krieges. Dieses Buch bietet eine neue Perspektive auf Innovationen während des Krieges.149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weber, Sabine: Technology and Innovation in Yu Wanchun's (¿¿¿, 1793? - 1849) Novel Records of Quelling the Bandits (Dangkou zhi ¿¿¿, 1853)Technology and Innovation in Yu Wanchun's (¿¿¿, 1793? - 1849) Novel Records of Quelling the Bandits (Dangkou zhi ¿¿¿, 1853) , As the first book-length study devoted exclusively to developments of Chinese science fiction before 1902, Sabine Weber explores the question of how to relate the early literary elements to the later, self-conscious modern forms and unite them in a comprehensive history of Chinese science fiction. By taking Yu Wanchun's (¿¿¿, 1793?-1849) sequel to Jin Shengtan's (¿¿¿, 1608-1661) rendition of The Water Margin ( Shuihu zhuan ¿¿¿, 1644) Records of Quelling the Bandits ( Dangkou zhi ¿¿¿, 1853) as a primary source she also analyzes the specific role of the literary 19th century in the history of the emergence of science fiction in China. The novel of the Late Qing period (ca. 1793-1896) represents a special case in the historical process, as it developed structural and motif-oriented patterns that brought it close to structurally "modern" science fiction in terms of the epistemological basis of Chinese science and technology history. Written in the style of the classic Water Margin , but by a militarist thinker from the background of jingshi zhiyong ¿¿¿¿ (literally meaning "managing the world by extending practical utility") in 19th-century Jiangnan, Records of Quelling the Bandits serves as a vivid example of how contemporary Chinese discourses of innovation and practical knowledge were imbedded in established literary frameworks. It was this combination of rationality and pragmatism with classical poetics and literary motifs that pushed images of traditional fiction, hearsay and legend towards speculative technology and theoretical thought experiments, thus providing the basis for the translation-inspired early modern science fiction novel from the end of the century. , Sport-Vergaser > Kraftstoffversorgung , Erscheinungsjahr: 20241211, Titel der Reihe: Veröffentlichungen des Ostasien-Instituts der Ruhr-Universität, Bochum#73#, Autoren: Weber, Sabine, Seitenzahl/Blattzahl: 362, Abbildungen: 21 illustrations, 5 tables, Keyword: China/Science Fiction; Chinese Studies; Comparative Studies; Cultural History; Literary History; Qing period, Fachschema: China / Geschichte (bis 1945)~Literaturwissenschaft~Cultural Studies~Kulturwissenschaften~Wissenschaft / Kulturwissenschaften~Medientheorie~Medienwissenschaft, Fachkategorie: Literatur: Geschichte und Kritik~Kultur- und Medienwissenschaften~Geschichte: Ereignisse und Themen, Warengruppe: HC/Geschichte/Regionalgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 24, Gewicht: 845, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist aufwandskonto?
Das Aufwandskonto ist ein Konto in der Buchhaltung, das alle betrieblichen Aufwendungen eines Unternehmens erfasst. Dazu gehören beispielsweise Kosten für Material, Personal, Miete, Versicherungen und Werbung. Auf dem Aufwandskonto werden diese Kosten verbucht, um einen Überblick über die Gesamtausgaben des Unternehmens zu erhalten. Das Aufwandskonto ist ein Unterkonto des GuV-Kontos (Gewinn- und Verlustrechnung) und dient dazu, die Kosten zu erfassen, die während eines bestimmten Zeitraums angefallen sind. Die Summe der Aufwendungen auf dem Aufwandskonto wird am Ende des Geschäftsjahres in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. **
-
Ist Porto ein aufwandskonto?
Ist Porto ein Aufwandskonto? Ja, Porto ist ein Aufwandskonto, da es sich um eine Ausgabe handelt, die das Unternehmen tätigt, um Postsendungen zu versenden. Diese Ausgaben werden in der Buchhaltung erfasst, um die Gesamtkosten des Unternehmens zu verfolgen. Da Porto eine Betriebsausgabe ist, wird sie in der Gewinn- und Verlustrechnung als Aufwand verbucht. Es ist wichtig, Porto als Aufwandskonto zu führen, um die finanzielle Leistungsfähigkeit des Unternehmens genau zu überwachen und zu analysieren. **
-
Was ist ein aufwandskonto?
Ein Aufwandskonto ist ein Konto in der Buchhaltung, das alle Kosten und Ausgaben eines Unternehmens erfasst. Es dient dazu, die verschiedenen Aufwandsarten wie beispielsweise Miete, Gehälter, Materialkosten oder Werbekosten zu verfolgen und zu kontrollieren. Aufwandskonten werden in der Gewinn- und Verlustrechnung verwendet, um den Gesamtaufwand eines Unternehmens für einen bestimmten Zeitraum darzustellen. Durch die Aufzeichnung aller Aufwandspositionen auf separaten Konten behält das Unternehmen den Überblick über seine finanzielle Situation und kann gezielte Maßnahmen zur Kostenkontrolle ergreifen. Letztendlich helfen Aufwandskonten dabei, die Rentabilität eines Unternehmens zu analysieren und zu verbessern. **
-
Ist Abschreibung ein aufwandskonto?
Nein, Abschreibung ist kein Aufwandskonto, sondern ein Bestandskonto. Sie dient dazu, den Wertverlust von Vermögensgegenständen über deren Nutzungsdauer hinweg zu erfassen. Durch die Abschreibung wird der Buchwert eines Vermögensgegenstandes reduziert, um seinem tatsächlichen Wertverlust Rechnung zu tragen. Aufwandskonten hingegen erfassen die Kosten, die im Rahmen der betrieblichen Tätigkeit anfallen, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Abschreibungen sind somit eine Form der periodengerechten Erfolgsermittlung und dienen der korrekten Darstellung des Unternehmensvermögens in der Bilanz. **
Ähnliche Suchbegriffe für Aufwandskonto
-
Springer Science, Technology and Innovation Policies for Development (Englisch, Softcover, Gabriela Dutrénit, Gustavo Crespi) (55842813)Springer Science, Technology and Innovation Policies for Development (Englisch, Softcover, Gabriela Dutrénit, Gustavo Crespi) (55842813)106,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Springer Bringing Technology and Innovation into the Boardroom (Englisch, Softcover, European Institute for Technology and Innovation Management) (55823171)Springer Bringing Technology and Innovation into the Boardroom (Englisch, Softcover, European Institute for Technology and Innovation Management) (55823171)106,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Skonto ein aufwandskonto?
Ist Skonto ein Aufwandskonto? Nein, Skonto ist kein Aufwandskonto, sondern ein Erlöskonto. Skonto wird in der Buchhaltung verwendet, um Preisnachlässe zu verbuchen, die Kunden erhalten, wenn sie Rechnungen frühzeitig bezahlen. Aufwandskonten erfassen hingegen die Kosten, die ein Unternehmen für den Betrieb und die Erbringung seiner Leistungen hat. Skonto wird daher in der Regel auf der Habenseite der Buchhaltung verbucht, während Aufwandskonten auf der Sollseite erscheinen. **
-
Ist Wareneinkauf ein aufwandskonto?
Ist Wareneinkauf ein Aufwandskonto? Ja, der Wareneinkauf ist ein Aufwandskonto in der Buchhaltung, da er die Kosten für den Einkauf von Waren für den Verkauf erfasst. Diese Kosten werden als Aufwand verbucht, da sie direkt mit dem Umsatz des Unternehmens in Verbindung stehen. Der Wareneinkauf wird in der Gewinn- und Verlustrechnung als Bestandteil der Betriebskosten ausgewiesen. Es handelt sich also um einen Kostenfaktor, der die Rentabilität des Unternehmens beeinflusst. **
-
Soll und Haben aufwandskonto?
Soll und Haben sind grundlegende Buchungssätze in der doppelten Buchführung, die dazu dienen, Einnahmen und Ausgaben zu erfassen. Ein Aufwandskonto wird genutzt, um alle Kosten und Ausgaben eines Unternehmens zu verbuchen. Es dient dazu, einen Überblick über die finanzielle Situation des Unternehmens zu behalten und die Gewinn- und Verlustrechnung zu erstellen. Ohne ein Aufwandskonto wäre es schwierig, die Kostenstruktur eines Unternehmens zu analysieren und die Rentabilität zu überprüfen. Daher ist ein Aufwandskonto in der Buchführung unerlässlich. **
-
Wie wird ein aufwandskonto abgeschlossen?
Ein Aufwandskonto wird am Ende einer Abrechnungsperiode abgeschlossen, indem alle Aufwandsbuchungen auf das Konto gebucht werden. Dies bedeutet, dass alle Kosten und Ausgaben, die während des Abrechnungszeitraums angefallen sind, auf das Aufwandskonto gebucht werden. Anschließend wird das Aufwandskonto mit dem entsprechenden Gegenkonto ausgeglichen, um sicherzustellen, dass die Buchhaltung korrekt ist. Nach dem Abschluss des Aufwandskontos wird der Saldo auf das Eigenkapitalkonto übertragen, um die Gewinn- und Verlustrechnung abzuschließen. Abschließend wird das Aufwandskonto für die nächste Abrechnungsperiode wieder eröffnet, um die Buchhaltung fortzusetzen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.